Crash du jeton LUNA : comment l'écosystème Terra s'est effondré en trois jours
L'effondrement d'UST et de LUNA suivi pendant qu'il arrivait, avec les graphiques de l'époque.
Publié le
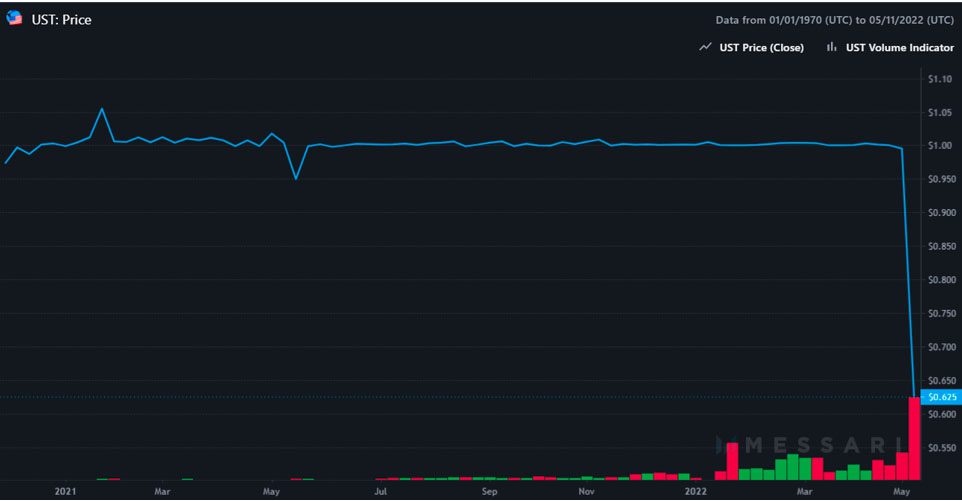
En trois jours, du 10 au 13 mai 2022, le marché des crypto-monnaies a connu le plus grand effondrement de son histoire : celui de Terra UST, un stablecoin conçu pour valoir exactement un dollar grâce au jeton de gouvernance qui lui était attaché, LUNA. LUNA, qui était entré dans le top 10 des crypto-monnaies du marché, a perdu près de 100 % de sa valeur en passant de 120 dollars à une fraction de fraction de centime, et il a été retiré de la cote des principales plateformes d'échange. UST, de son côté, a lâché sa parité pour tomber à 13 centimes. Des analystes mieux outillés publieront évidemment des dissections plus fines : c'est bien pour cela que nous nous en tenons à ce que nous avons compris.
Un stablecoin, et la promesse qu'il porte
Un stablecoin est une crypto-monnaie construite pour maintenir la parité — le « peg », dans le jargon — avec un autre actif, en général le dollar (USD) ou l'euro (EUR). L'avantage annoncé est double : être bien moins volatile que le Bitcoin ou l'ether, qui peuvent bouger de façon spectaculaire en une seule séance, et servir de passerelle avec la finance traditionnelle sans sortir de l'univers crypto. C'est ce qui permet de garer une partie de son argent, peut-être en attendant des altcoins, à l'abri des hauts et des bas du marché.
UST et LUNA : deux jetons que l'arbitrage devait tenir en équilibre
Terra naît comme un protocole de blockchain publique développé avec le Cosmos SDK, un cadre où les développeurs lancent leurs propres blockchains et leurs dApps, spécialisé dans la gestion des stablecoins. Il a été conçu par Terraform Labs, en Corée du Sud, dont l'associé fondateur Do Kwon était devenu en deux ans une vedette du secteur. LUNA et UST sont les deux jetons natifs de ce réseau, inscrits aux listes des principales plateformes d'échange depuis juillet 2019.
Certains stablecoins, comme le tether, tiennent leur stabilité par un adossement à des biens et des matières premières. Les stablecoins algorithmiques comme UST, en revanche, maintiennent la parité par un système d'équilibrage appelé arbitrage, adossé à un second jeton de référence : ici LUNA, le jeton utilitaire qui devait garantir la stabilité de 1 UST. Autrement dit, UST vaut toujours un dollar, et c'est LUNA qui absorbe les variations.
Le mécanisme tient dans une image. Chaque fois qu'un UST est frappé, l'équivalent d'un dollar de LUNA est brûlé, et inversement : une balance romaine, celle de la justice, avec UST d'un côté et LUNA de l'autre. Si le prix d'UST descendait, disons, à 0,97 centime, il resterait possible d'échanger un UST contre un dollar de LUNA, et brûler chaque UST dégagerait une marge de 0,3 centime. Les deux chiffres ne s'accordent pourtant pas : entre un dollar et 0,97 l'écart vaut trois centimes et non 0,3, et une parité descendue à 0,97 centime ne serait plus du tout une parité. Plus on brûle d'UST pour capter cette marge, plus l'offre se réduit, ce qui fait remonter le prix. Dans ce retour à l'équilibre, UST peut dépasser la parité et monter, peut-être, à 1,02 centime : le processus s'inverse, les investisseurs brûlent un dollar de LUNA pour capter la marge inverse, et le système se rééquilibre.
C'est du moins ce qui aurait dû se passer, et l'effondrement de la mi-mai dit assez que quelque chose, dans cet enchaînement, n'a pas eu lieu.
Anchor, et le rendement de 20 % qui a tout attiré
Sur la blockchain Terra s'est construit un véritable écosystème : des jetons, des crypto-monnaies, des applications, des portefeuilles — certains acceptés dans des commerces bien réels, en Corée du Sud et dans quelques pays voisins — et son propre « marché monétaire », baptisé Anchor.
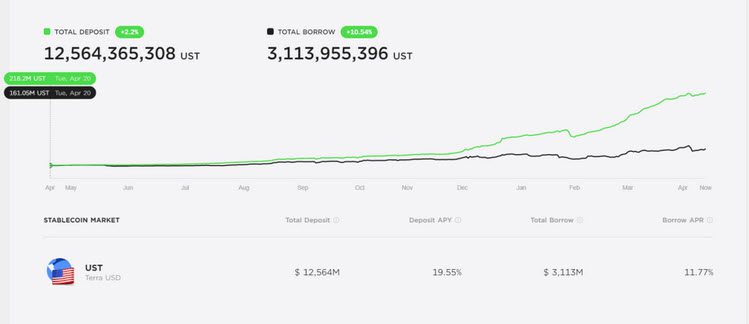
La renommée d'Anchor vient de l'APY, le taux d'intérêt annuel, proprement incroyable qu'il servait aux acheteurs d'UST déposant leur monnaie Terra sur la plateforme : 20 % par an, très au-dessus de tous les concurrents. En un an, Anchor s'est retrouvé à gérer plus de la moitié de la crypto-monnaie Terra UST en TVL, c'est-à-dire bloquée en dépôt. La progression est du reste difficile à croire : de 220 millions de dollars à une capitalisation en UST, juste avant l'effondrement, de 12,5 milliards de dollars, soit plus de 60 fois la valeur de l'année précédente. Le graphique ci-dessous le montre.
Le volume d'échange qui ne suivait pas
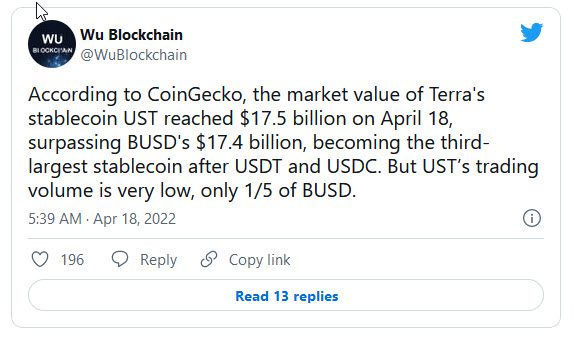
Cette progression a fait d'UST le troisième stablecoin du marché par capitalisation, et c'est justement là que rien n'allait : le volume d'échange de la monnaie Terra restait largement inférieur à celui de stablecoins bien moins capitalisés. L'indication est claire : la plupart des détenteurs achetaient de l'UST pour le seul rendement d'Anchor, et s'en servaient très peu pour payer ou pour prendre position sur d'autres crypto-monnaies. L'écart se lit dans le message ci-dessous.
Les avertissements publiés bien avant la chute
Les doutes n'ont pas attendu le mois de mai. De nombreux blogueurs avaient déjà mis en cause la soutenabilité du montage, et il suffit du reste de chercher sur Google « Ponzi + Terra Luna » pour tomber sur des vidéos YouTube ou des articles publiés bien avant le crash de mai 2022. Ce qui revenait le plus souvent, c'était la capacité du système à encaisser un désinvestissement des déposants d'Anchor : certains se demandaient ce qu'il arriverait à LUNA si Anchor abaissait son APY, et voyaient là le point d'entrée d'un retrait en cascade.
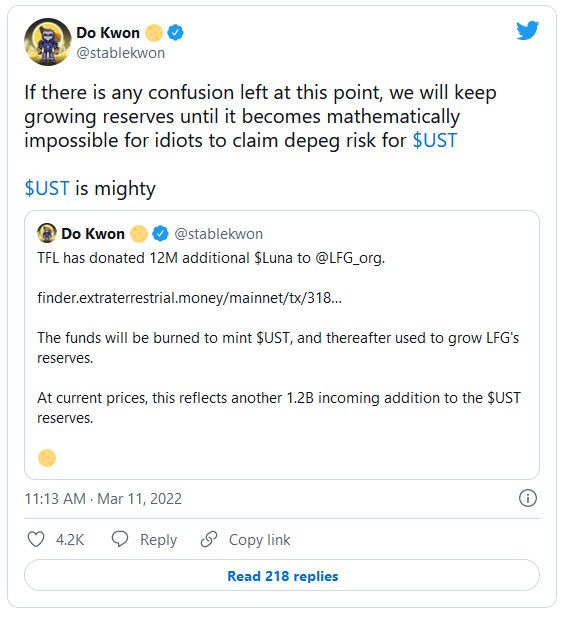
Do Kwon paraissait conscient de cette fragilité, puisqu'il avait prévu 10 milliards de dollars en BTC comme réserves garantissant la parité d'UST. Dans ce message du 11 avril 2022, il répondait pourtant à quelques sceptiques avec une assurance que nous qualifierons plutôt d'arrogante.
Nous renvoyons aussi au compte d'Algod Trading, l'un des premiers à expliquer sur les réseaux pourquoi Terra Luna n'était, d'après ses analyses, rien d'autre qu'un schéma de Ponzi : la valeur de LUNA avait progressé d'environ 650 % sur l'année, une croissance qu'il jugeait insoutenable, et ses messages le disaient dès février 2022. Citons enfin David Gerard, auteur d'« Attack of the 50 Foot Blockchain », qui déclarait dans un entretien : « Considérer LUNA comme un jeton de gouvernance, c'est une façon de prétendre que l'argent inventé par un schéma de Ponzi n'est pas de l'argent inventé par un schéma de Ponzi. »
Comment la spirale s'est enclenchée
D'après ce que nous avons compris, l'effondrement est venu de la perte soudaine de confiance dans UST et d'un mouvement de vente massif, déclenché par la panique ou, selon d'autres, piloté par une manœuvre dirigée contre ce stablecoin.
Le premier craquement avait eu lieu en janvier 2022, après la faillite de Frog Nation, un collectif réunissant plusieurs projets DeFi décentralisés, dont Abracadabra et Wonderland. Déjà à cette occasion, Terra UST avait oscillé bien en dessous de sa fameuse parité, au point que la Fondation Luna avait dû acheter plus d'un milliard de BTC pour renforcer les réserves qui défendaient le peg.
Le véritable effondrement, lui, s'est ouvert le 9 mai, quand la pression vendeuse sur LUNA s'est intensifiée et a fait tomber le prix d'UST nettement sous la parité. La fenêtre de trois jours annoncée plus haut, du 10 au 13 mai, laisse donc de côté la journée où tout a commencé. Le système n'a alors plus fonctionné : UST ayant perdu sa parité et LUNA s'étant effondré dans le même mouvement, le mécanisme qui rendait avantageux l'achat de l'un pour stabiliser l'autre avait sauté faute de marge, et tout achat se soldait par une perte. L'enchaînement se réduit à quatre temps :
- le marché décroche, ce qui provoque des ventes massives de LUNA et la perte de la parité d'UST.
- Une vague de panique se déclenche, et des UST sont vendus ou brûlés pour tenter de faire remonter le prix de LUNA.
- LUNA est aussitôt revendu, à cause de l'effondrement de son cours.
- Cette vente supplémentaire relance la panique et déstabilise davantage le prix d'UST, qui retombe bien en dessous de la parité.
Ces quatre points se répètent en séquence. Ils conduisent à la perte totale de valeur du jeton LUNA, désormais proche de zéro, et à un UST qui vaut un peu plus de 10 centimes de dollar, très loin de son peg. Les 13 centimes du début de cet article et ces 10 centimes désignent la même chute mesurée à deux moments différents, et rien ne dit lequel des deux est le plancher.
Une quantité anormale de jetons LUNA a été frappée puis déversée sur le marché, à mesure que les investisseurs abandonnaient les UST, ce qui a installé l'effet de spirale. Ajoutons que la Fondation Luna, pour amortir le choc, a jeté sur le marché l'intégralité de ses réserves, y compris celles détenues en BTC — 37 000 Bitcoins, pour une valeur de 962 000 000 € au prix de cession. Le cours du Bitcoin lui-même a chuté, et dans son sillage tous les altcoins du marché. Ce total ne se concilie toutefois pas avec le milliard de BTC évoqué plus haut : un milliard de bitcoins n'a jamais circulé, et la totalité des réserves jetées sur le marché en comptait trente-sept mille.
La tentative de sauvetage n'a pas seulement échoué : la fondation ayant dilapidé toutes ses réserves, elle a entraîné l'effondrement complet du système Terra. Terra Luna a vu le protocole brûler environ 20 milliards de dollars en 24 heures à peine, ce qui en fait le plus grand krach de crypto-monnaies de tous les temps. Trois forces se sont donc enclenchées en spirale :
- l'effet de l'algorithme lui-même, celui qui tenait le stablecoin UST / LUNA.
- La panique générale, qui a poussé des milliers d'investisseurs à vendre leurs UST dès l'apparition du risque de « depeg ».
- La baisse des taux servis par Anchor : partis de 20 %, ils étaient accrochés aux réserves en TVL par tranches de 5 %, de sorte que chaque recul de 5 % de ces réserves abaissait aussi le taux de 20 % promis au départ. Plus les UST se démobilisaient, plus le taux diminuait, en chaîne.
Quel avenir pour Terra après le retrait de la cote
Tout le monde se demande ce que peut devenir l'écosystème Terra. Nous ne sommes ni voyants ni analystes financiers, et nous ne nous risquerons donc à aucune prévision. À lire ses derniers messages, Do Kwon semble malgré tout décidé à repartir. Nous verrons si cela sera possible, et quelles conséquences cet effondrement entraînera à long terme sur le versant des crypto-monnaies.
Ce que nous en retenons
Dans les crypto-monnaies comme dans les jeux crypto, dont ce site s'occupe, il faut être plus que prudent. Nous le rappelons jusque dans les jeux play-to-earn : ne comptez pas sur le gros coup, profitez des moments, essayez de vous amuser, et ne risquez que ce que vous pouvez perdre, comme au tapis vert d'un casino. Au fond, ce qui s'est joué sur Terra n'est pas l'accident d'un actif exotique, mais le dénouement d'un montage qui promettait 20 % par an sans jamais dire d'où venait l'argent. Un rendement sans source, somme toute, est un rendement emprunté à ceux qui arriveront après.
Crédits : nous avons puisé à plusieurs sources, et les articles publiés en anglais sur Chaindebrief et GMW3 nous ont été d'une aide particulière.